新NISAをきっかけに「とりあえずオルカンを積み立てている」という方は多いと思います。でも、こんな疑問を持ったことはありませんか?
「暴落したら、どうすればいいの?」 「いつまで持ち続ければいいの?」 「貯まったお金は、いつ・どうやって使えばいいの?」
今回紹介する『オルカン思考 世界経済を味方につける「長期投資」の教科書』(Gakken、2026年4月刊)は、こうした疑問にオルカンを作った本人が答えてくれる一冊です。
著者の代田秀雄(しろた・ひでお)さんは、三菱UFJアセットマネジメントの元常務で、約30年にわたって年金や投資信託の運用に携わってきた人物です。「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカンの生みの親として知られ、本書が初めての一般向けの著書になります。
この記事では、本書のエッセンスを8つのポイントに分けて、中学生が読んでもわかるくらいやさしく解説します。
① 日本人は「貯めすぎ」ではなく「増えにくい形」で持っていた
本書はまず、日本と海外の「お金の増え方」の違いから始まります。
1995年〜2016年の約20年間で、家計の金融資産はアメリカが約3.3倍、イギリスが約2.3倍に増えたのに対し、日本は約1.5倍にとどまりました。
その理由は、日本人が怠けていたからでも、節約しなかったからでもありません。お金の「置き場所」の違いです。日本の家計は現金・預金が約5割を占めるのに対し、アメリカでは現金・預金は1割強で、株式・投資信託が4割以上を占めています。
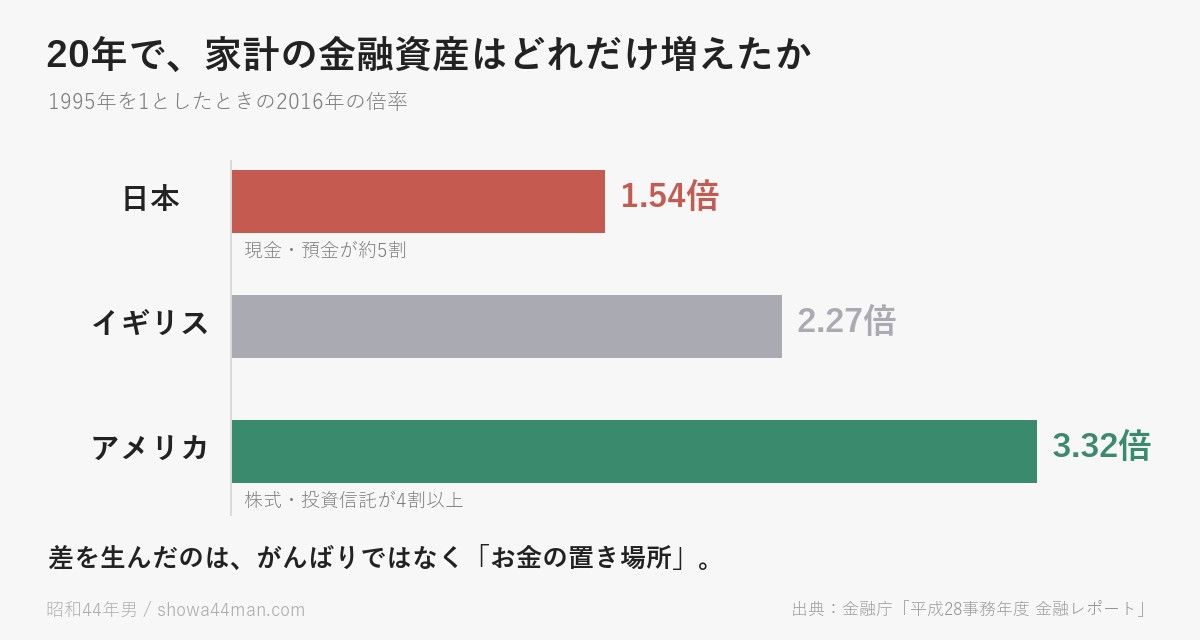
日本人の問題は「貯めすぎ」ではなく、「増えにくい形」でお金を持ち続けてきたことにある。
たとえるなら、同じ給料をもらっていても、片方は全額を金利ほぼゼロの普通預金に、もう片方は一部を「成長する会社」に預けていた、という違いです。20年たつと、この差がはっきり資産の差になって表れるのです。
② オルカンは「世界中の会社の詰め合わせ」
では、オルカンとは何なのでしょうか。ひとことで言えば、1本買うだけで世界中の株式にまとめて投資できる投資信託です。アメリカの大手IT企業から、新興国の成長企業まで、まるごと入っています。
身近なものにたとえると、「世界中の会社が少しずつ入った詰め合わせセット」。どこか1社がつまずいても、ほかの会社がカバーしてくれるので、ひとつの会社に全額を預けるよりもずっと安定しやすくなります。
本書では、オルカンが生まれた背景も語られています。かつての日本の投資信託には、手数料が高いものや、元本を取り崩してまで分配金を出す、いわゆる**「タコ足配当」**の商品が少なくありませんでした。著者はこうした状況に問題意識を持ち、低コストでわかりやすい商品づくりを目指したそうです。
その結果、オルカンは2018年に誕生し、8年足らずで純資産残高10兆円を超えるほどの人気ファンドに育ちました。
③ プロでも「平均」に勝ち続けるのは難しい
「プロが銘柄を選んでくれる投資信託のほうが、成績がいいのでは?」と思うかもしれません。
しかし本書では、プロの投資家でも市場の平均に長く勝ち続けるのはとても難しいと説明されています。しかも、プロが運用する商品は手数料が高くなりがちです。
ここで大事になるのが**コスト(手数料)**です。手数料は、毎月引き落とされるサブスクの料金のようなもの。1回あたりは小さく見えても、何十年も払い続けると大きな差になります。
「市場をそのまま買う」インデックス投資は、平均点を低コストで確実に取りにいく方法である。
テストで毎回100点を狙うより、ミスなく平均点を取り続けるほうが、長い目で見ると結果的に上位に入れる——そんなイメージです。
④ 投資とは「不確実性を引き受けること」
著者は、投資を**「将来の成長を期待して、不確実性を引き受ける行為」**だと定義しています。
つまり、投資は「○年後に必ず○円になる」と約束してくれるものではありません。どこまで増えるかを決めるのは、私たちではなく市場です。
だからこそ、目標金額だけにこだわりすぎないことが大切だと著者は言います。「あと○万円足りない」と数字ばかり気にしていると、値動きのたびに一喜一憂し、投資そのものが不安定になってしまうからです。
もちろん、株式である以上、数年単位で大きく値下がりする時期は必ずあります。過去のデータでは20年ほど持ち続けるとマイナスになりにくい傾向があるとされますが、これも「過去の傾向」であって、将来の保証ではありません。この点を正直に受け止めておくことが、長く続けるための土台になります。
⑤ 勝つのは「市場に居続ける人」
本書のキャッチコピーにもなっているのが、「相場が荒れても、市場に居続ける人が最後に笑う」という考え方です。
「上がりそうなときだけ買って、下がりそうなら逃げればいい」——そう考えたくなる気持ちはわかります。でも、実際にそのタイミングを当て続けるのは、プロでもほぼ不可能です。
しかも、相場が大きく上がる日は、暴落のすぐあとにやってくることがよくあります。慌てて売ってしまうと、その「回復の日」を逃してしまうのです。
たとえるなら、毎月払っている保険を「今月は何も起きなさそうだから」と途中で解約するようなもの。肝心なときに守ってもらえず、払ってきた分の効果も小さくなってしまいます。投資も同じで、乗り続けていた人だけが、回復と成長の恩恵をまるごと受け取れるのです。
長期投資とは、相場を予測する技術ではなく、市場との関係を断たずに持ち続ける姿勢である。
⑥ 積立は「やめない」こと、そして複利の力
長期投資でいちばん大切なのは、途中で積立をやめないことです。
相場が下がると「もうやめようかな」と思いがちですが、下がっているときこそ、同じ金額でたくさんの口数を安く買えるチャンスです。毎月決まった額を自動で積み立てる「定額積立」なら、気分に左右されずに続けられます。
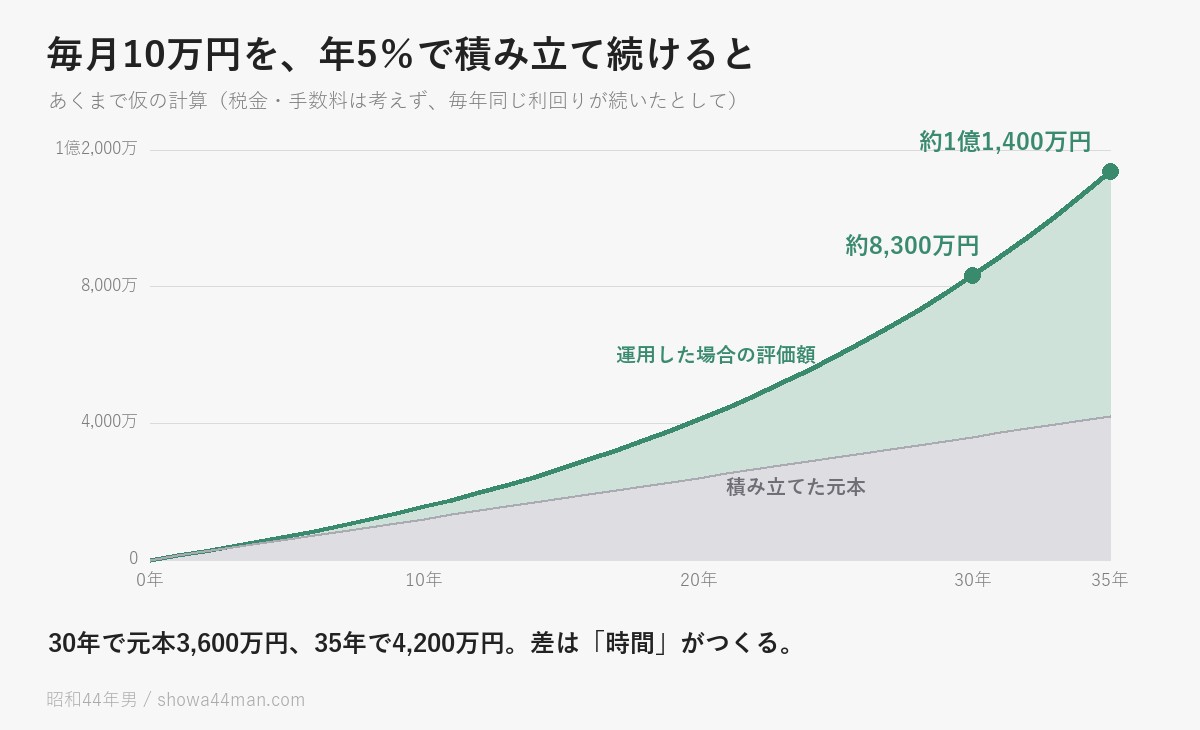
そして、時間を味方につけると複利が働きます。複利とは、増えた分がさらに増えていく仕組みのこと。雪だるまが転がるほど大きくなるように、時間がたつほど増え方が加速していきます。
本書の第1章には「1億円貯まる」という言葉があります。参考までに私が試算してみると、毎月10万円を年5%で運用できた場合、30年で約8,300万円、35年で約1億1,400万円になります(あくまで仮の数字で、実際の運用成績は年によって大きくブレます)。大切なのは金額そのものより、「時間」と「続けること」が結果を大きく左右するという点です。
⑦ アメリカが多いのは「市場をそのまま映している」から
オルカンについてよく聞く疑問が、「中身の半分以上がアメリカ株なのに、本当に全世界に分散しているの?」というものです。
著者の答えはシンプルです。オルカンは、各国の株式市場の大きさ(時価総額)の比率をそのまま反映しているだけ。今アメリカの比率が高いのは、アメリカ企業の価値が世界の中で大きいからです。
もし将来、ほかの国が成長してアメリカの比率が下がれば、オルカンの中身も自動的に入れ替わります。自分で「次に伸びる国」を当てる必要がないのが、オルカンの強みです。
また本書では、人気の高配当株との付き合い方にも触れられています。配当は魅力的に見えますが、減配のリスクや株価下落の可能性もあるため、「配当の多さ」だけで判断しない冷静さが大切だと言えます。
⑧ 投資は「増やしながら使う」もの
本書でいちばん特徴的なのが、第4章・第5章の**「お金の使い方」**の話です。
多くの投資本は「どう増やすか」で終わりますが、著者は「資産を増やすのは通過点にすぎない」と言います。住宅の購入、子どもの教育費、旅行や趣味——人生には、お金を使うべき大切な場面がたくさんあります。
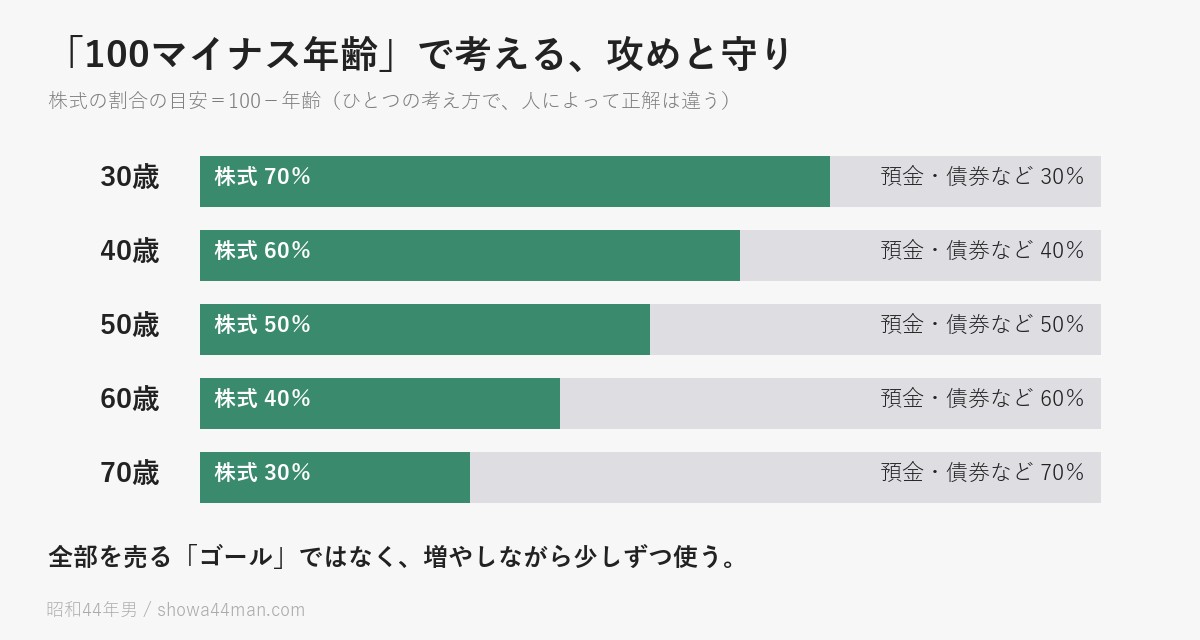
そこで提案されているのが、「増やしながら使う」という考え方です。全部を売って現金化する「ゴール」を決めるのではなく、運用を続けながら必要な分だけ取り崩していく。そうすれば、残りのお金は引き続き世界経済とともに育ってくれます。
資産のバランスについては、**「100マイナス年齢」**を株式の割合の目安にする方法などが紹介され、年齢や人生のステージに合わせて「攻め」と「守り」の比率を調整していく考え方が示されています。
必死に貯めたまま人生を終えるのではなく、増やしたお金で人生を味わうこと。それが「オルカン思考」の本当のゴールである。
今日からできる3つのこと
1. 自分のお金の「置き場所」を確認する 預金と投資の割合を、一度紙に書き出してみましょう。生活防衛資金を確保したうえで、使う予定のないお金が「増えにくい形」で眠っていないかチェックします。
2. 積立設定を「自動化」して、相場のニュースを見すぎない 先取り貯蓄のように、給料日に自動で積み立てる設定にしておけば、暴落のときも迷わず続けられます。下がったときこそ「安く買えている」と考えましょう。
3. 「何のために使うか」を3つ書き出す 教育費、住まい、旅行、趣味——増やしたお金で何をしたいかを決めておくと、目先の値動きに振り回されにくくなります。
『オルカン思考』は、オルカンの「作り手」の視点から、持ち方・続け方・使い方までを一本の線でつないでくれる本です。すでにオルカンを積み立てている人にとっては「なぜこれでいいのか」を確信できる一冊、これから始める人にとっては、迷わないための羅針盤になるはずです。気になった方は、ぜひ本書を手に取ってみてください。
本書の「増やしたお金で人生を味わう」という考え方を、さらに一歩進めたのがこちらの本です。お金は使えるうちに、使うべき時期に使う。「貯めるだけで終わらない人生」の設計図が描けます。
※本記事は書籍の要約と筆者の解釈を含みます。投資は元本保証ではありません。最終的な判断はご自身の責任で行ってください。
あわせて読みたい:インデックス投資と「お金の原理原則」を学べる本のご紹介はこちら▼ 借金だらけの「ダメ男」が、25年で2億円?──水瀬ケンイチ『彼はそれを「賢者の投資術」と言った』をやさしく解説! 「安くなってから買おう」は、なぜ損なのか?──世界的ベストセラー『JUST KEEP BUYING』をやさしく解説! 亡くなる前に、経済のプロが息子に伝えた「お金と人生」の話──『経済評論家の父から息子への手紙』をやさしく解説! お金持ちになるのに「がまん」だけじゃダメ?──200万部突破『お金の大学』を、いちばんやさしく解説! お金が貯まらないのは「心」のせい?──大嶋信頼『お金持ちになる人の心理学』をやさしく要約