給料が振り込まれたら、まず普通預金へ。使わなかった分は、そのまま口座に置いておく。多くの人にとって、これが当たり前のお金の扱い方だと思います。
けれど、この本はそこに静かな問いを投げかけます。
そのお金は、どこに預けられ、いま何をしているのか。
貯めることはもちろん大切です。ただ、同じ金額を貯めても、どこに預けるかで10年後・20年後の姿はまったく変わってくる。タイトルの「人生はお金の預け先で決まる」は、そういう意味です。ここでは中学生が読んでもわかるくらいやさしい言葉で、この本の要点を整理していきます。
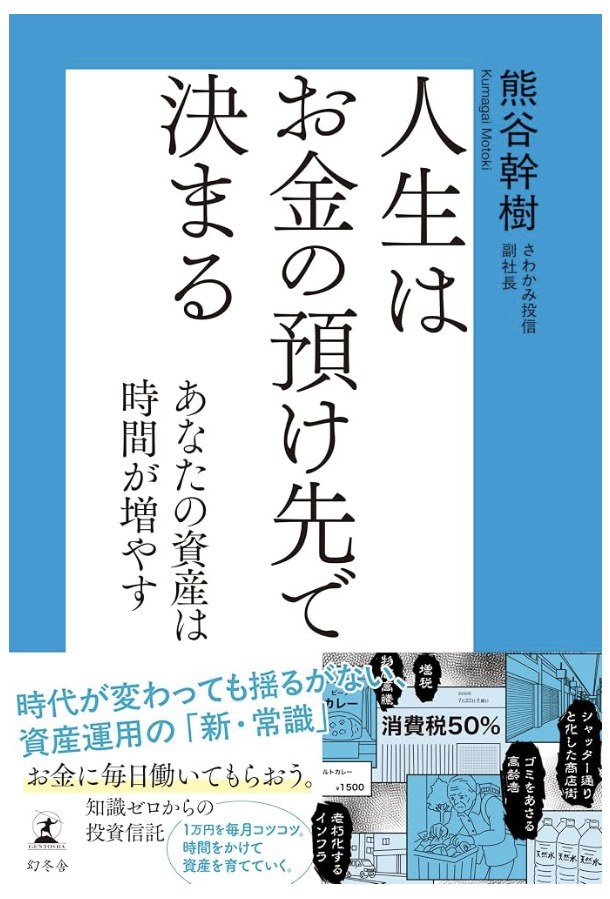
著者は熊谷幹樹(くまがい・もとき)さん。2001年、日本初の独立系直販投資信託会社として知られるさわかみ投信に入社し、アナリスト、ファンドマネージャー、取締役運用調査部長を歴任。現在は取締役副社長として、長期投資の思想を軸に会社の戦略づくりと組織運営を担っています。同社の運用資産は約5,000億円(2026年2月末時点)。米ペンシルベニア大学ウォートン・スクールでMBAを取得し、日本証券アナリスト協会の検定会員でもあります。金融だけでなく事業会社の経営にも携わり、「長期投資とは未来に対する意思表示である」という信念を持つ人物です。本書は2026年4月に幻冬舎から刊行されました。前著に、若い世代に向けた『君の未来とお金の関係』があります。
ポイント1:「何もしない」ことが、いちばん大きなリスク
第1章のタイトルは「あなたの未来は、すでに奪われはじめている」。表紙のイラストにも、「増税」「消費税50%」の文字や、シャッター通りと化した商店街、老朽化するインフラといった、ちょっと怖い未来の風景が描かれています。
ただし、著者の狙いは不安をあおることではありません。伝えたいのは、この国の未来において、最大のリスクは「何もしないこと」だという点です。
たとえば「負動産」という言葉があります。親から相続した家が、売れない・貸せないまま、固定資産税や管理の手間だけがかかり続ける。資産のつもりだったものが、いつの間にか重荷に変わってしまうのです。
お金も同じです。「とりあえず置いておく」という選択が、知らないうちに未来の自分の負担になっていることがあります。
ポイント2:大事なのは「いくら貯めるか」より「何のために使うか」
「老後の資金は2000万円でも足りない」と言われる時代。つい目標の金額ばかりが気になってしまいます。
しかし著者は、本当に重要なのは「何のために使うか」を自ら選びとれる力だと言います。
お金があれば、働く場所、住む場所、暮らし方の選択肢が増えます。転職するか、地元に戻るか、家族のために働き方を変えるか。人生の分かれ道で「お金がないから選べない」という場面を減らせるのです。そして選択肢が増えれば、人はより主体的に生きられる。これが本書の出発点です。
お金は目的ではなく、人生の選択肢を増やすための道具。
ポイント3:銀行預金だけでは、インフレに追いつけない
「銀行に預けておけば安心」。本当にそうでしょうか。
身近な例で考えてみます。動画配信や音楽のサブスク、ここ数年で月額料金が上がったものが多くありませんか。これがインフレ(物価の上昇)です。
仮に物価が毎年2%ずつ上がると、20年後には、今の100万円で買えるものが約67万円分にまで減ってしまいます(筆者の試算)。通帳の数字は1円も減っていないのに、お金の"買う力"だけが静かに目減りしていくのです。
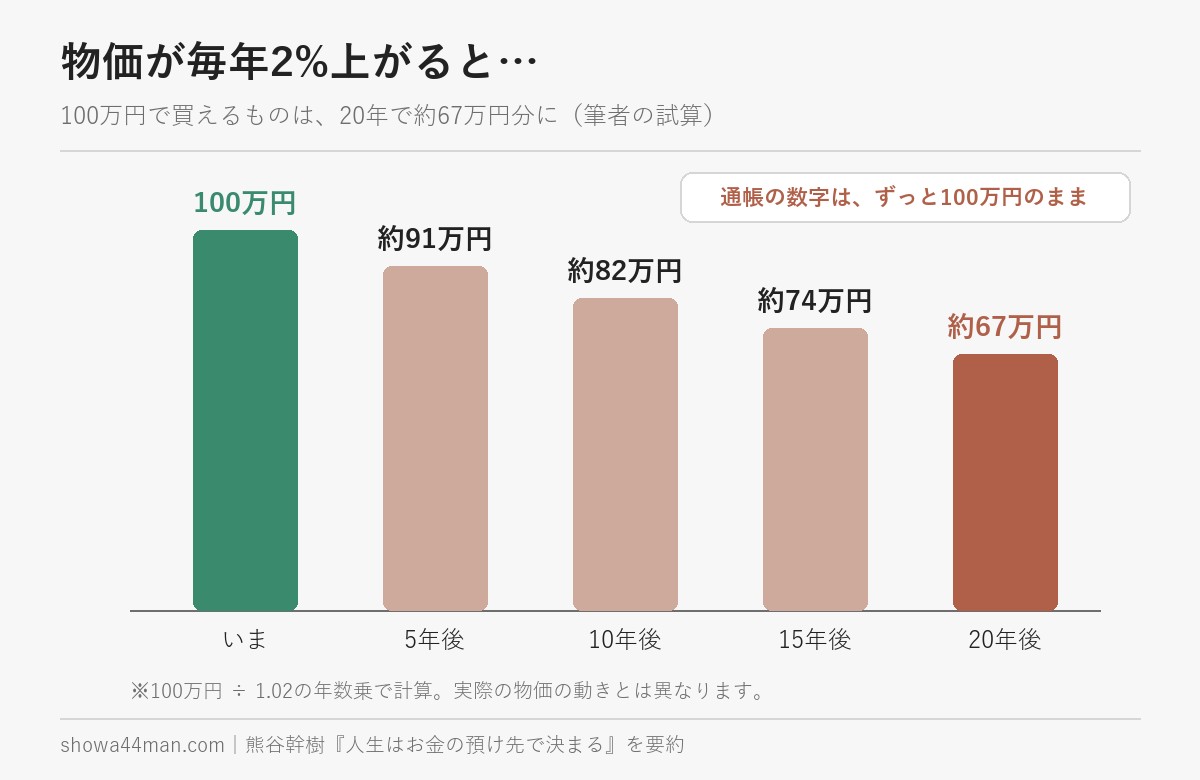
預金は元本が守られる、安心な置き場所です。ただ、利息が物価の上がり方より小さければ、それだけに頼るほど物価の上昇に置いていかれます。著者は、ここに多くの人が見落としている落とし穴があると指摘します。
ポイント4:預金・投機・投資は、まったく別物
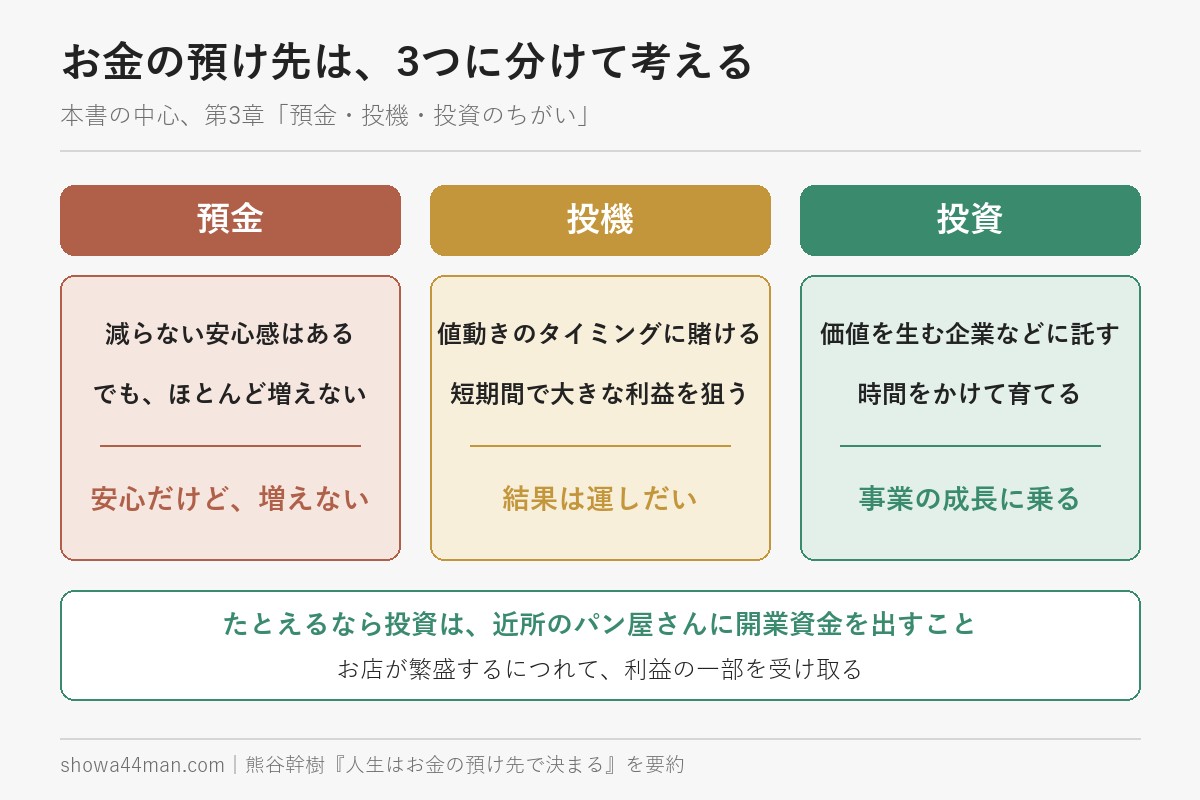
本書の中心となる第3章では、お金の預け先を3つに分けて考えます。
- 預金:減らない安心感はあるが、ほとんど増えない
- 投機:値動きの「タイミング」に賭けて、短期間で大きな利益を狙う
- 投資:価値を生み出す企業などにお金を託し、時間をかけて育てる
たとえるなら、投機は「明日、株価が上がるか下がるか」に賭ける行為です。一方で投資は、近所のパン屋さんに開業資金を出し、お店が繁盛するにつれて利益の一部を受け取るようなもの。前者は運しだい、後者は事業の成長という"中身"に乗る行為だといえます。
また本書は「銀行で投信を売りたいわけ」にも触れています。窓口で投資信託をすすめられたとき、売る側には手数料などの事情があることも知っておきたいところです。なお、さわかみ投信は銀行などを通さず自社で直接販売する会社なので、この指摘には著者の立場上の背景もあると心得ておくと、よりバランスよく読めます。
ポイント5:NISAは「入れ物」。中身を選ぶのは自分
第4章のテーマは「託せる先を、見極めよ」です。
NISAは、投資で得た利益に税金がかからない、とても有利な制度です。ただ、NISAそのものは税金がかからない「財布」のようなものにすぎません。大切なのは、その財布に何を入れるかです。
著者は「制度に飛びつく前に、“託す先"を見極めよう」と呼びかけます。どんな考え方で、どこにお金を投じ、どれくらいのコストがかかるのか。自分の言葉で説明できない商品に毎月お金を預け続けるのは、中身をよく知らないまま固定費を払い続けるのと同じです。
「理想のファンドとは何か」を自分なりに考えてみる。それが、長く付き合える預け先を選ぶ第一歩になります。
ポイント6:月1万円をコツコツ。時間は「最強の味方」
表紙の帯には「1万円を毎月コツコツ。時間をかけて資産を育てていく。」とあります。サブタイトルのとおり、あなたの資産を増やすのは「時間」です。
試しに、毎月1万円を年3%で運用できたと仮定してみます(筆者の試算。税金や手数料は考えていません)。
- 10年後:元本120万円 → 約140万円
- 20年後:元本240万円 → 約328万円
- 30年後:元本360万円 → 約583万円
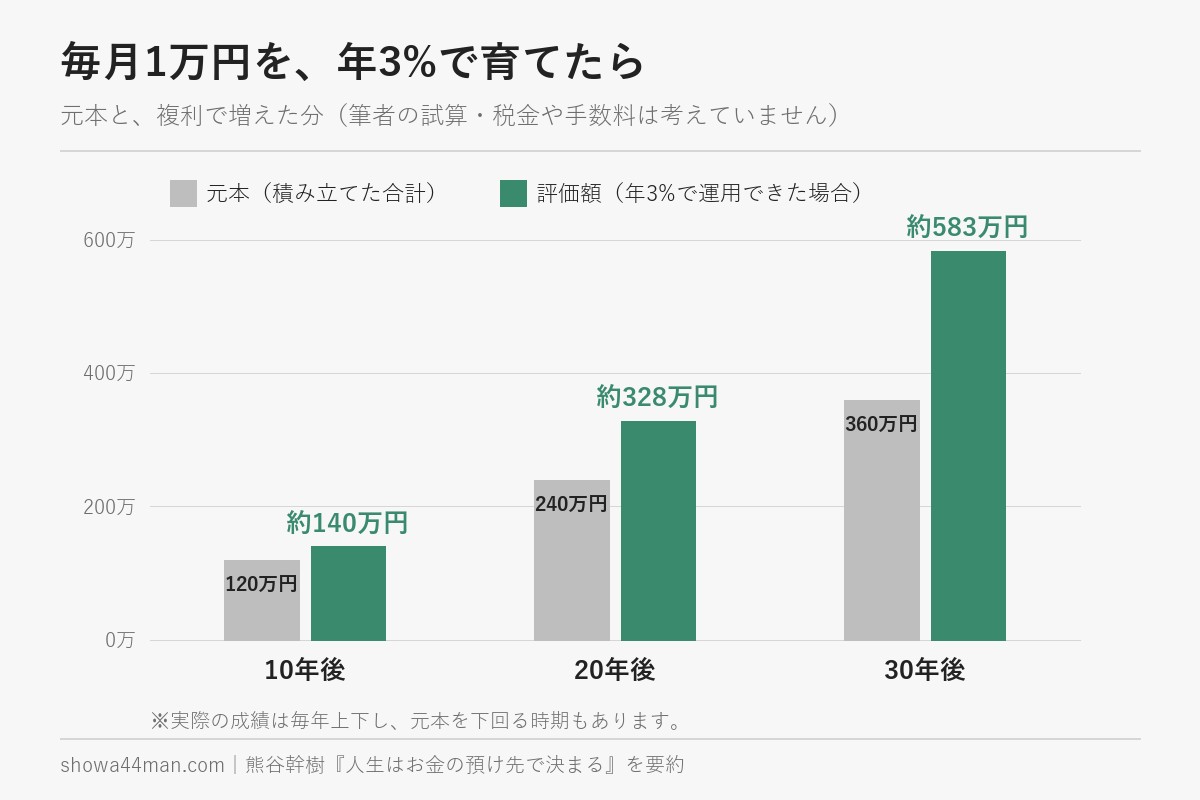
後になるほど増え方が大きくなるのは、利益がさらに利益を生む「複利」の力です。だからこそ始めるのは早いほど有利で、著者は若さを「時間という最強の味方を手にできる」と表現しています。もちろん実際の成績は毎年上下し、元本を下回る時期もあります。
また「運用会社がつぶれたら、預けたお金はどうなるの?」という不安にも本書は向き合っています。投資信託のお金は運用会社とは別に、信託銀行で分けて管理される仕組みになっています。ただし守られるのは「会社の倒産から」であって、「値下がりから」ではない点は区別しておきましょう。
ポイント7:個人の正解が、国の正解とは限らない
第6章は「国内投資VS海外投資」。このシリーズで以前紹介した『オルカン思考』とは、少し違う角度からの問題提起です。
新NISAが始まって以降、全世界株式や米国株式のファンドが大人気です。成長が期待できる海外に投資するのは、一人ひとりにとって合理的な選択でしょう。
しかし著者は「個人の正解が、国の正解とは限らない」と問いかけます。著者は自身のコラムでも、みんなが一斉に円を売って海外に投資すれば円安が進み、エネルギーの約9割、食料の約6割を輸入に頼る日本では、電気代やガソリン代が上がって暮らしを圧迫しかねないと述べています。
著者自身も挙げているたとえですが、渋滞のときに全員が同じ抜け道に入ると、かえって抜け道まで詰まってしまいます。一人なら正解でも、全員がやると全体が苦しくなる。経済学ではこれを「合成の誤謬(ごびゅう)」と呼びます。
とはいえ、世界に広く分散する投資には、一つの国の不調に左右されにくいという大きな利点もあります。また、さわかみファンド自体が日本企業への投資を主軸としてきたファンドである点も、頭に入れておきたいところです。どちらが正しいかというより、自分のお金がどこへ流れ、何を支えているのかを意識すること。それがこの章のいちばんのメッセージだといえます。
ポイント8:投資は「防御」であり「攻め」であり「設計」である
最終章で著者は、投資を3つの言葉で表しています。言い換えると、次のように整理できます。
- 防御:インフレや将来の不安から、自分の暮らしを守る
- 攻め:企業の成長に参加し、資産を育てる
- 設計:お金を通じて、自分が望む未来の形を描く
最終章の見出しには、こんな言葉が掲げられています。
この国の未来を決めるのは、政府ではない。あなた自身だ。
どこにお金を託すかは、どんな未来に一票を投じるかということでもあります。投資とは「未来に参加する」という意思表示。これが、25年にわたって長期投資に向き合ってきた著者の結論です。
今日からできる3つのこと
1. 自分のお金の「預け先」を書き出してみる 普通預金、定期預金、保険、NISA。どこに、いくら、何のために置いているかを一枚の紙にまとめてみましょう。家計簿で固定費を見直すのと同じで、見える化するだけで「働いていないお金」に気づけます。
2. 「何のためのお金か」を一つ決める 老後の生活、子どもの教育、いつかの転職や引っ越し。目的が決まれば、ふさわしい預け先も自然と見えてきます。
3. 中身を説明できる商品で、月1万円から始める 金額は小さくて構いません。手数料と運用方針を確かめ、「なぜこれに託すのか」を自分の言葉で言えるものを選びましょう。給料日に自動で積み立てる「先取り」にすれば、無理なく続けられます。
この本は、投資の「やり方」よりも先に、「なぜお金を預けるのか」「どこに託すのか」という考え方の土台を整えてくれる一冊です。すでにインデックス投資を続けている人にとっても、自分のお金の行き先を見つめ直すきっかけになるはずです。気になった方は、ぜひ手に取ってみてください。
224ページと読みやすい分量で、Kindle版やAudible版もあります。
著者の考え方をもっと知りたい方には、前著もおすすめです。若い世代に向けて、「投資をしない未来はもうあり得ない」「お金を増やす方法は4つしかない」と、お金の稼ぎ方と増やし方を語りかける一冊です。子どもや孫にお金の話をするときのヒントにもなります。
※本記事は書籍の要約と筆者の解釈を含みます。投資は元本保証ではありません。最終的な判断はご自身の責任で行ってください。
あわせて読みたい:「お金の預け先」と長期投資の考え方を学べる本のご紹介はこちら▼ 「オルカン」を買ったら、あとは何を考えればいいの?──代田秀雄『オルカン思考』をやさしく要約 「安くなってから買おう」は、なぜ損なのか?──世界的ベストセラー『JUST KEEP BUYING』をやさしく解説! お金持ちになるのに「頭の良さ」はいらない?──世界で600万部売れた『サイコロジー・オブ・マネー』をやさしく解説! 亡くなる前に、経済のプロが息子に伝えた「お金と人生」の話──『経済評論家の父から息子への手紙』をやさしく解説! 「楽に稼ぎたい」は本当に賢い生き方?──喜多川泰『いただきます。』をやさしく要約